Een kerstpakket. Een personeelsfeest. Een cadeaubon. Een opleiding. Sport. Een bonus. Voor een werkgever zijn dit heel normale personeelsuitgaven. HR bedenkt iets, het management neemt een beslissing en Finance verwerkt uiteindelijk de kosten.
Maar achter een deel van die uitgaven loopt nog iets anders mee: de werkkostenregeling. En juist daar gaat het in de praktijk regelmatig mis. Niet omdat de regeling onmogelijk ingewikkeld is, maar omdat niemand gedurende het jaar naar het totaal kijkt.
Het begint met begrijpen hoeveel ruimte je hebt
We nemen Delta Trading B.V., onze fictieve handelsorganisatie. Delta Trading heeft 40 medewerkers en verwacht in 2026 een fiscale loonsom van €2.000.000.
De vrije ruimte binnen de WKR bedraagt in 2026 2,00% over de eerste €400.000 van de fiscale loonsom en 1,18% over het meerdere. Kom je boven de vrije ruimte uit, dan betaalt de werkgever over de overschrijding 80% eindheffing.
Tabel 1 · Berekening van de vrije ruimte van Delta Trading B.V. in 2026
| Berekening | Vrije ruimte |
|---|---|
| 2,00% × €400.000 | €8.000 |
| 1,18% × €1.600.000 | €18.880 |
| Totale vrije ruimte 2026 | €26.880 |
Dat bedrag moet je kennen. Niet omdat je vervolgens koste wat kost €26.880 moet uitgeven, maar omdat je pas kunt sturen als je weet hoeveel ruimte je hebt.
Alleen je vrije ruimte kennen is niet genoeg
Stel dat Delta Trading in september voor het eerst serieus naar de WKR kijkt. Uit de administratie blijkt dat tot en met augustus €10.500 aan kosten ten laste van de vrije ruimte is gekomen.
Dan lijkt de rekensom eenvoudig: €26.880 vrije ruimte minus €10.500 gebruikt is €16.380 beschikbaar.
Maar dat getal zegt eigenlijk nog weinig. HR heeft voor het vierde kwartaal nog plannen. Er komen kerstpakketten, er staat een eindejaarsactiviteit gepland en het management overweegt medewerkers nog iets extra's te geven.
Van registratie naar forecast
Stel dat Delta Trading voor de rest van het jaar nog €14.000 aan uitgaven verwacht die uiteindelijk ten laste van de vrije ruimte komen.
Tabel 2 · Illustratieve WKR-forecast van Delta Trading B.V.
| WKR-forecast | Bedrag |
|---|---|
| Beschikbare vrije ruimte | €26.880 |
| Reeds gebruikt | €10.500 |
| Gepland voor rest van het jaar | €14.000 |
| Verwachte totale benutting | €24.500 |
| Verwachte resterende ruimte | €2.380 |
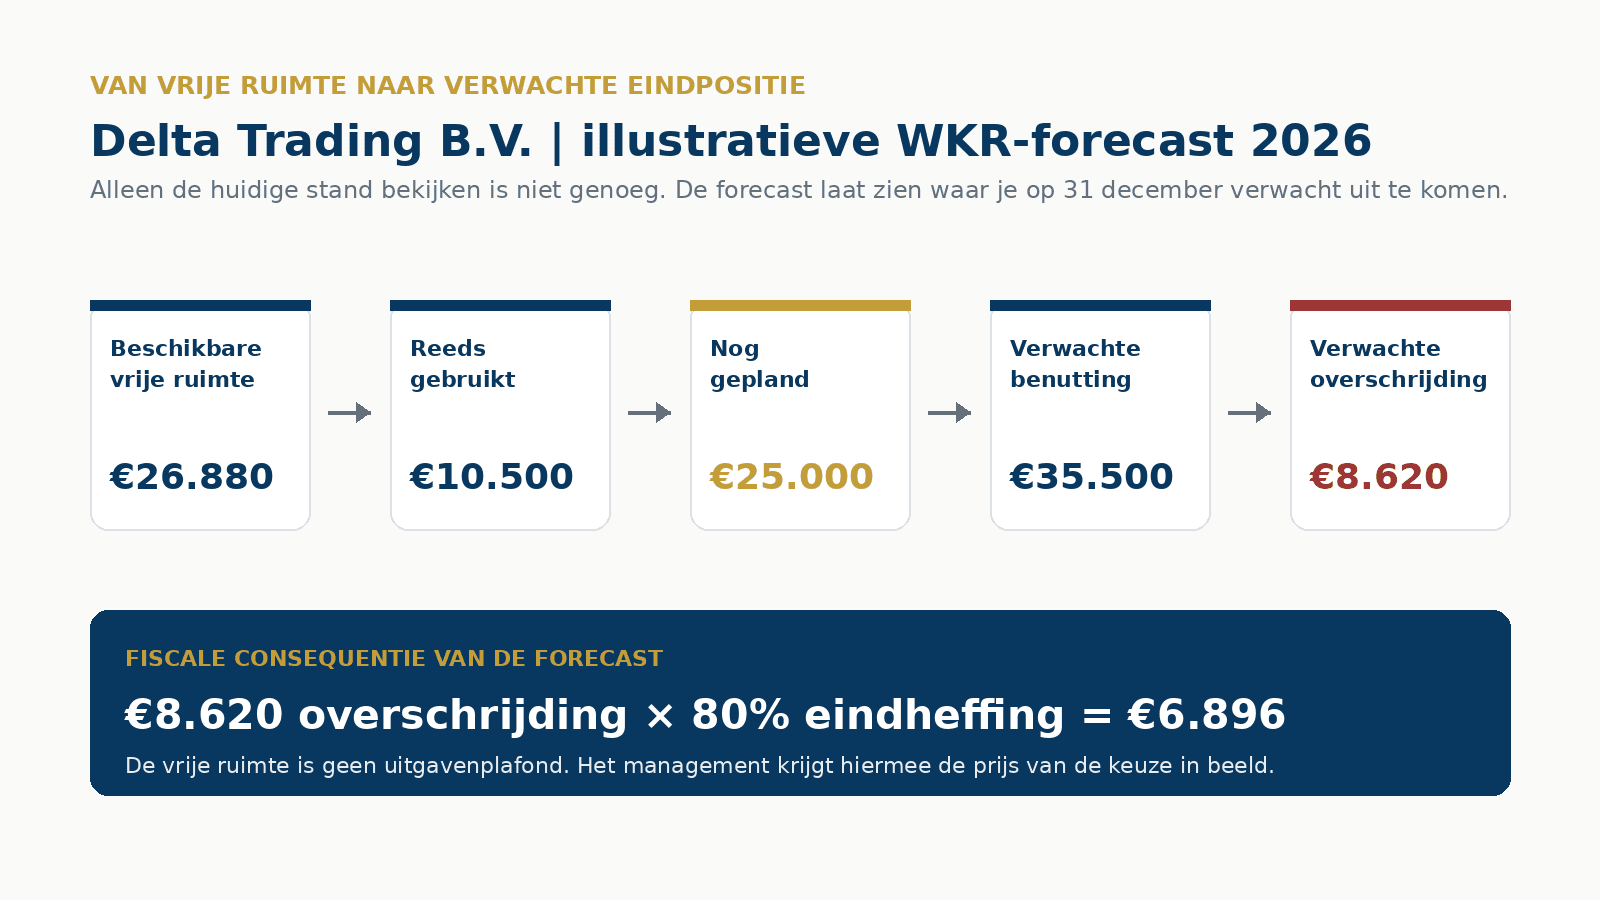
Prima. Maar stel nu dat er geen €14.000 maar €25.000 gepland staat. Dan komt Delta Trading naar verwachting uit op €35.500. Dat is €8.620 boven de vrije ruimte.
De verwachte eindheffing wordt dan €8.620 × 80% = €6.896. Ineens hebben we informatie waarop het management daadwerkelijk een beslissing kan nemen.
Kijk eerst of alles wel in de vrije ruimte thuishoort
Voordat Delta Trading activiteiten gaat schrappen, zou ik eerst een andere vraag stellen: moeten al die kosten eigenlijk wel ten laste van de vrije ruimte komen?
De WKR bestaat uit meer dan alleen de vrije ruimte. Voor bepaalde kosten bestaan gerichte vrijstellingen en voor bepaalde voorzieningen nihilwaarderingen. Die gaan niet ten koste van de vrije ruimte. Dat kan in de praktijk behoorlijk verschil maken.
Tabel 3 · Vijf voorbeelden om vóór een beslissing naar te kijken
| Delta Trading wil... | Mogelijke behandeling | Waar moet je op letten? |
|---|---|---|
| Een personeelsfeest organiseren | Op de werkplek kan de behandeling gunstiger zijn | Locatie en consumpties zijn relevant. Maaltijden kennen aparte regels. |
| Sportfaciliteiten aanbieden | Een fitnessruimte op de werkplek kan onder voorwaarden een nihilwaardering hebben | Een extern sportschoolabonnement is fiscaal niet hetzelfde. |
| Medewerkers opleiden | Voor cursussen, studies en opleidingen kunnen gerichte vrijstellingen gelden | De concrete opleiding en de voorwaarden zijn bepalend. |
| Een goede thuiswerkplek faciliteren | Voor onder meer verplichte arbovoorzieningen en thuiswerkkosten bestaan gerichte vrijstellingen | Controleer de voorwaarden per voorziening. |
| Koffie, thee en fruit aanbieden | Consumpties op de werkplek die geen maaltijd vormen kunnen op nihil worden gewaardeerd | Voor maaltijden gelden andere regels. |
De Belastingdienst noemt bijvoorbeeld een fitnessruimte op de werkplek als mogelijke voorziening waarop een nihilwaardering van toepassing is. Ook koffie, thee, gebak en fruit op de werkplek kunnen op nihil worden gewaardeerd. Voor maaltijden geldt juist een aparte behandeling. Het normbedrag bedraagt in 2026 €4,05 per maaltijd.
Ook bij een personeelsfeest kan de locatie relevant zijn. Dat betekent niet dat Delta Trading voortaan ieder personeelsfeest op kantoor moet organiseren. Misschien is een externe locatie veel leuker en is de extra fiscale last dat gewoon waard.
De vrije ruimte is geen uitgavenplafond
Stel dat Delta Trading na alle controles nog steeds verwacht €8.620 boven de vrije ruimte uit te komen. Dan hoeft Finance niet te zeggen dat een activiteit niet kan omdat de WKR vol zit. Dat is feitelijk ook niet juist.
Delta Trading kan de vrije ruimte overschrijden. De consequentie is dat over de overschrijding 80% eindheffing verschuldigd is.
Vervolgens is het aan het management om te beslissen. Misschien is een bepaalde personeelsactiviteit die €6.896 ruimschoots waard. Misschien wordt gekozen voor een andere invulling. Misschien worden plannen aangepast. De WKR-monitor levert de informatie. Hij neemt de managementbeslissing niet over.
Als je pas in Q4 kijkt, ben je te laat
Daarmee komen we bij misschien wel de belangrijkste praktische les van dit artikel: WKR-beheersing is geen eindejaarscontrole. Het is een periodiek proces.
Wanneer je in november voor het eerst serieus naar de vrije ruimte kijkt, zijn veel keuzes al gemaakt. Het personeelsfeest is geweest. Cadeaus zijn uitgedeeld. Facturen zijn betaald. En misschien ontdek je dan pas dat je over de vrije ruimte heen gaat.
Dat is geen sturen meer. Dat is constateren.
Tabel 4 · Een eenvoudige periodieke WKR-controlcyclus
| Moment | Wat doe je? | Waarom? |
|---|---|---|
| Q1 | Verwachte fiscale loonsom bepalen, vrije ruimte ramen en bekende personeelsplannen opnemen. | Je bouwt de WKR direct in de jaarbegroting in. |
| Q2 | Werkelijke loonsom en gerealiseerde uitgaven actualiseren. | Je controleert of de realisatie nog aansluit op het plan. |
| Q3 | Forecast tot 31 december maken, inclusief kerst, activiteiten en mogelijke beloningen. | Je houdt nog tijd over om keuzes te maken. |
| Q4 | Laatste beslissingen nemen en de definitieve positie voorbereiden. | Je voorkomt dat afrekenen een verrassing wordt. |
Gebruik de boekhouding én een aparte WKR-monitor
Om periodiek te kunnen sturen, zou ik twee dingen naast elkaar gebruiken. Ten eerste moet de financiële administratie goed zijn ingericht. Potentiële WKR-kosten moeten herkenbaar geboekt worden. Als je aan het einde van ieder kwartaal twintig grootboekrekeningen moet doorzoeken, maak je het jezelf onnodig moeilijk.
Maar alleen een grootboekrekening vind ik onvoldoende. Daarom zou ik daarnaast een aparte WKR-monitor bijhouden.
Tabel 5 · Illustratief WKR-overzicht van Delta Trading B.V.
| Datum | Omschrijving | Bedrag | Fiscale behandeling | Vrije ruimte |
|---|---|---|---|---|
| 15 feb | Cadeaubonnen | €1.000 | Vrije ruimte | €1.000 |
| 10 mei | Opleiding | €3.500 | Gerichte vrijstelling | €0 |
| 21 jun | Personeelsactiviteit | €2.500 | Vrije ruimte | €2.500 |
| 30 jun | Koffie en fruit kantoor | €1.200 | Nihilwaardering | €0 |
Wie is eigenlijk verantwoordelijk?
Zeker binnen het MKB vind ik de discussie of de WKR nu bij Finance of HR hoort niet zo interessant. Die verantwoordelijkheden zitten in kleinere organisaties regelmatig bij dezelfde afdeling of zelfs dezelfde manager.
Het belangrijkste is dat iemand verantwoordelijkheid neemt voor het totaalbeeld. Dat betekent overigens niet dat die persoon vervolgens ook iedere personeelsuitgave moet goedkeuren.
Wie bevoegd is om een personeelsfeest, bonus of andere arbeidsvoorwaarde goed te keuren, is een vraagstuk voor management en HR. Dat moet passen binnen de normale beslissingsbevoegdheden van de organisatie.
En wat als je juist vrije ruimte overhoudt?
Het tegenovergestelde kan natuurlijk ook. Stel dat Delta Trading in oktober verwacht slechts €15.000 van de beschikbare €26.880 te gebruiken. Dan resteert naar verwachting €11.880.
Die ruimte kun je niet bewaren voor volgend jaar. De vrije ruimte wordt per kalenderjaar vastgesteld. Moet Delta Trading daarom snel €11.880 uitgeven? Nee.
Maar als Delta Trading toch al van plan was medewerkers iets extra's te geven, is het zonde om pas na 31 december te ontdekken dat daarvoor fiscale ruimte beschikbaar was. Dan kun je bijvoorbeeld ook kijken naar de manier waarop een extra beloning wordt vormgegeven.
Loon in geld kan onder voorwaarden als eindheffingsloon worden aangewezen. Daarbij geldt onder andere de gebruikelijkheidseis. De Belastingdienst hanteert bij de beoordeling daarvan een doelmatigheidsgrens van €2.400 per persoon per jaar. Die grens is geen algemene vrijbrief om zonder verdere beoordeling iedere medewerker €2.400 netto uit te keren.
De WKR bepaalt daarbij vooral de fiscale vorm. De vraag of een beloning inhoudelijk passend is, vraagt een bredere blik op wat een medewerker waard is en hoe je dat uitlegt.
Neem de WKR al mee in je jaarlijkse HR-budget
Eigenlijk begint goede WKR-beheersing nog eerder. Als Delta Trading aan het begin van het jaar toch een HR- en personeelsbudget opstelt, zou ik de WKR daar direct in meenemen.
Je hebt een verwachting van de fiscale loonsom. Daaruit volgt een verwachte vrije ruimte. En meestal weet je ook al dat er gedurende het jaar bepaalde activiteiten of arbeidsvoorwaarden komen.
Wat mij betreft mag de WKR ruimer
Daar zit voor mij ook een kritiekpunt op de huidige regeling. Ik vind de vrije ruimte in Nederland te laag.
Kijk opnieuw naar Delta Trading. Bij een fiscale loonsom van €2 miljoen bedraagt de vrije ruimte €26.880. Met 40 medewerkers komt dat rekenkundig neer op gemiddeld €672 per medewerker.
Natuurlijk is dat niet letterlijk een individueel budget per medewerker. Daarnaast bestaan gerichte vrijstellingen en nihilwaarderingen die niet ten laste van de vrije ruimte komen. Maar het zet de omvang wel in perspectief.
Werkgevers hebben ondertussen te maken met stijgende lonen en andere personeelskosten. Tegelijkertijd is het voor veel organisaties lastig om goede medewerkers te vinden en vervolgens ook te behouden. Dan vind ik het aantrekkelijk als werkgevers iets meer fiscale ruimte krijgen om naast het reguliere salaris iets extra's voor hun mensen te doen.
Een ruimere WKR gaat de krapte op de arbeidsmarkt niet oplossen. Dat hoeft ook niet. Maar het geeft werkgevers net wat meer mogelijkheden om iets extra's voor personeel te doen zonder dat de werknemer daar direct loonheffing over verschuldigd is.
Uiteindelijk gaat het niet om de regeling
Je moet begrijpen hoe de WKR werkt. Je moet weten wat vrije ruimte is. Je moet weten dat er gerichte vrijstellingen, nihilwaarderingen en normbedragen bestaan. En je moet weten wat een overschrijding kost.
Maar daarna begint het interessante gedeelte pas.
Vijf vragen voor het management
| Vraag |
|---|
| Hoeveel ruimte hebben we? |
| Hoeveel hebben we al gebruikt? |
| Wat zijn we nog van plan? |
| Kunnen of moeten bepaalde posten fiscaal anders worden behandeld? |
| En willen we op basis daarvan iets veranderen? |
Daar heb je geen WKR-handboek van twintig pagina's voor nodig. Je hebt een goed ingerichte administratie nodig, een eenvoudige WKR-monitor, een periodieke forecast en iemand die verantwoordelijkheid neemt voor het totaal.
Bronnen en methodiek
Delta Trading B.V. is fictief. Alle bedragen en aannames zijn illustratief. De fiscale behandeling hangt af van de concrete feiten en omstandigheden; gerichte vrijstellingen, nihilwaarderingen, normbedragen, de gebruikelijkheidseis en het begrip werkplek kennen specifieke voorwaarden. Dit artikel is geen individueel fiscaal advies.
Externe bronnen: Belastingdienst, 'Wat is de werkkostenregeling (WKR)?', geraadpleegd augustus 2026; Belastingdienst, 'Tarieven, bedragen en percentages loonheffingen vanaf 1 januari 2026', tabel 13; Belastingdienst, Handboek Loonheffingen 2026, hoofdstukken over WKR en werkplekvoorzieningen; Kennisgroepen Belastingdienst, publicaties over de gebruikelijkheidseis en de doelmatigheidsgrens van €2.400.
Praktijknoot: controleer voor concrete personeelsregelingen altijd de actuele voorwaarden en laat twijfelgevallen fiscaal toetsen.